Contre-expertise d'assurance en Gironde un expert mandaté par vous, pas par l'assureur
- 5,0/5 sur 26 avis Google
- 15 ans, 300+ missions
Après un sinistre, l'expert qui vient chez vous est désigné et payé par votre assureur. Son rapport décide de ce qui est pris en charge et pour combien. Quand ce rapport ne correspond pas à ce que vous avez sous les yeux, ou que la proposition paraît sans rapport avec le coût réel des travaux, la contre-expertise est la voie prévue : un expert que vous choisissez reprend les constats, la cause et le chiffrage.
David Bertrand, expert bâtiment indépendant basé à Libourne, intervient comme expert d'assuré. Il ne travaille pour aucune compagnie d'assurance et ne vend aucuns travaux : son seul intérêt est que le rapport soit juste.
honorairessur devisgratuit, avant tout engagement
- Lecture du rapport de l'expert de l'assurance et du contrat
- Visite, mesures et photos datées des dommages
- Recherche de la cause quand elle est discutée
- Chiffrage des réparations poste par poste
- Rapport écrit et discussion avec l'expert de l'assureur
Les sinistres pour lesquels
l'expert intervient
Dès que le désaccord porte sur l'état du bâtiment, la cause des dommages ou le coût des réparations.
Fissures et sécheresse
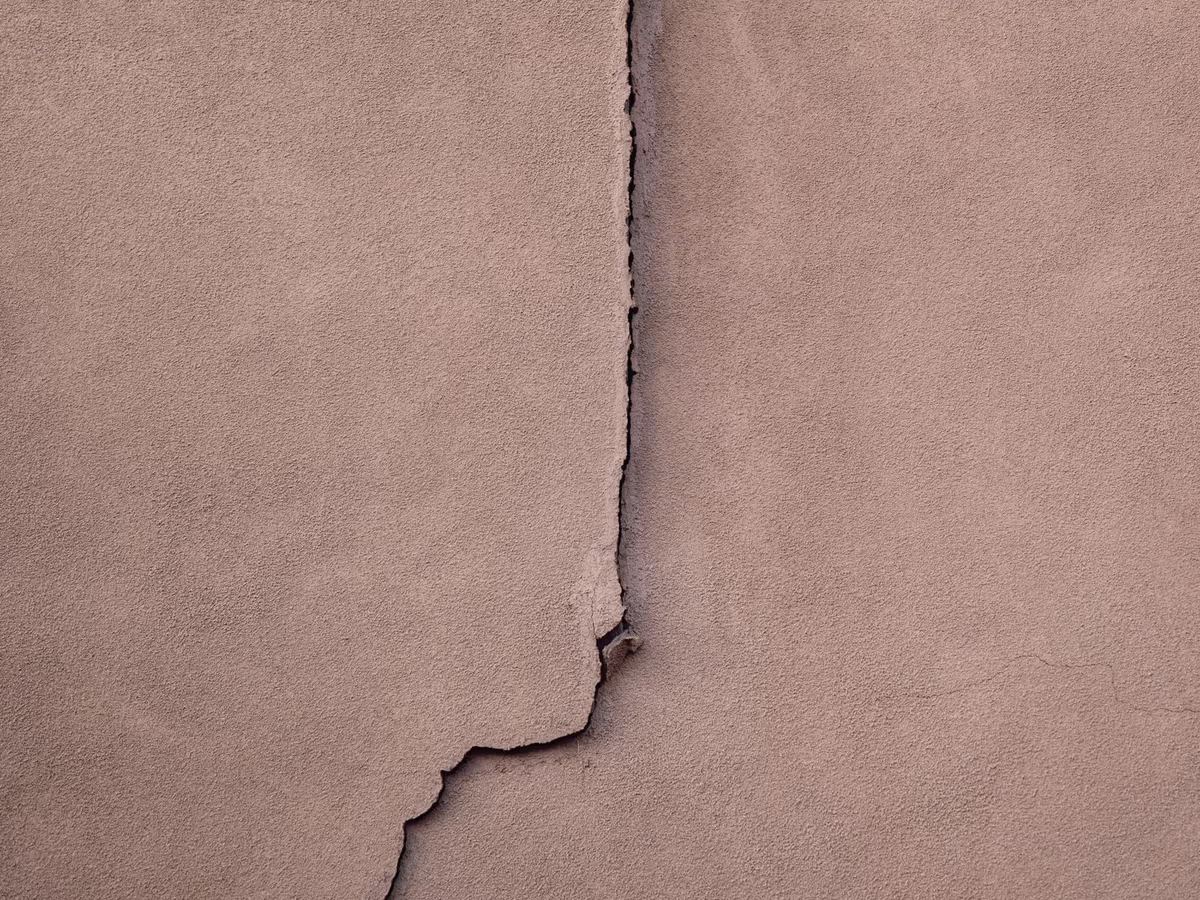
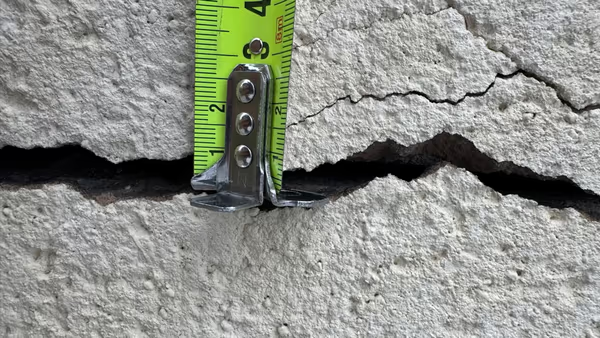
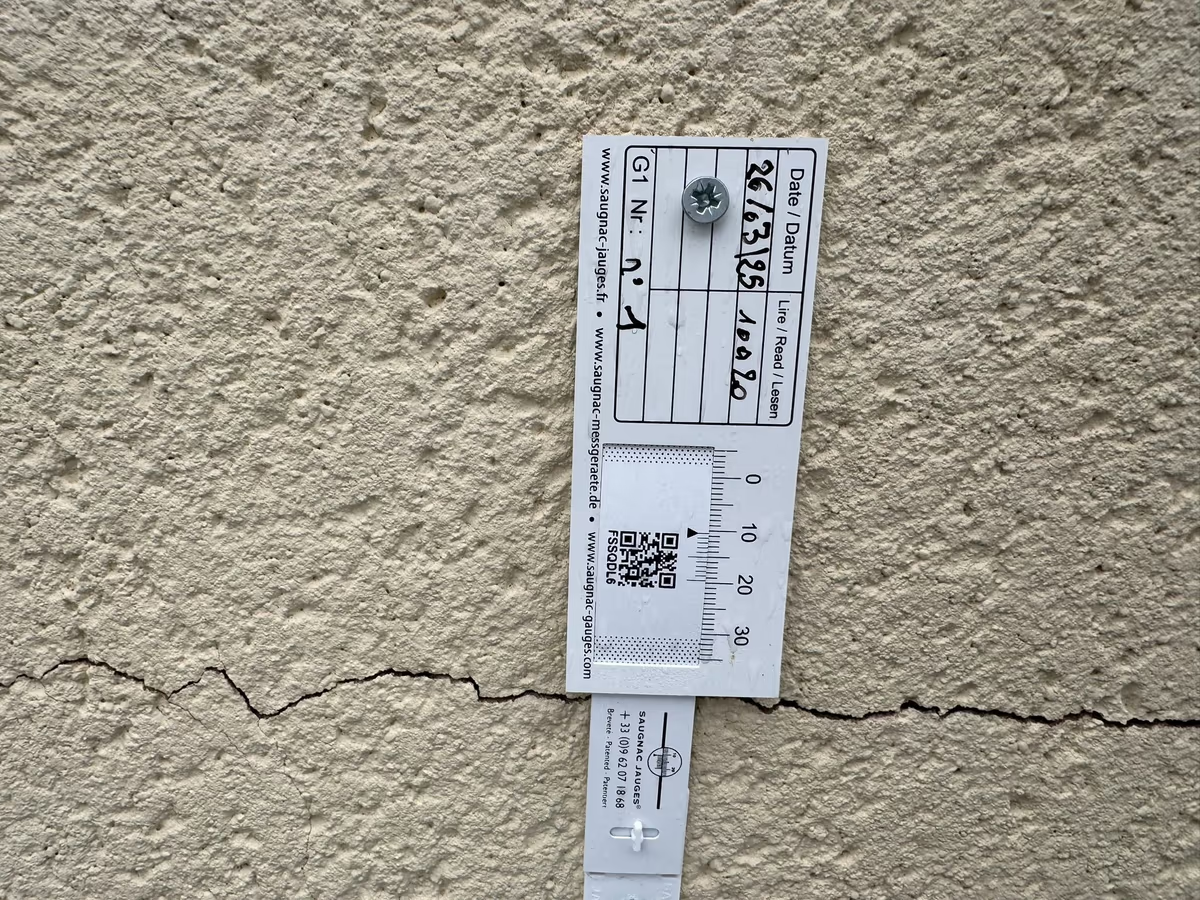
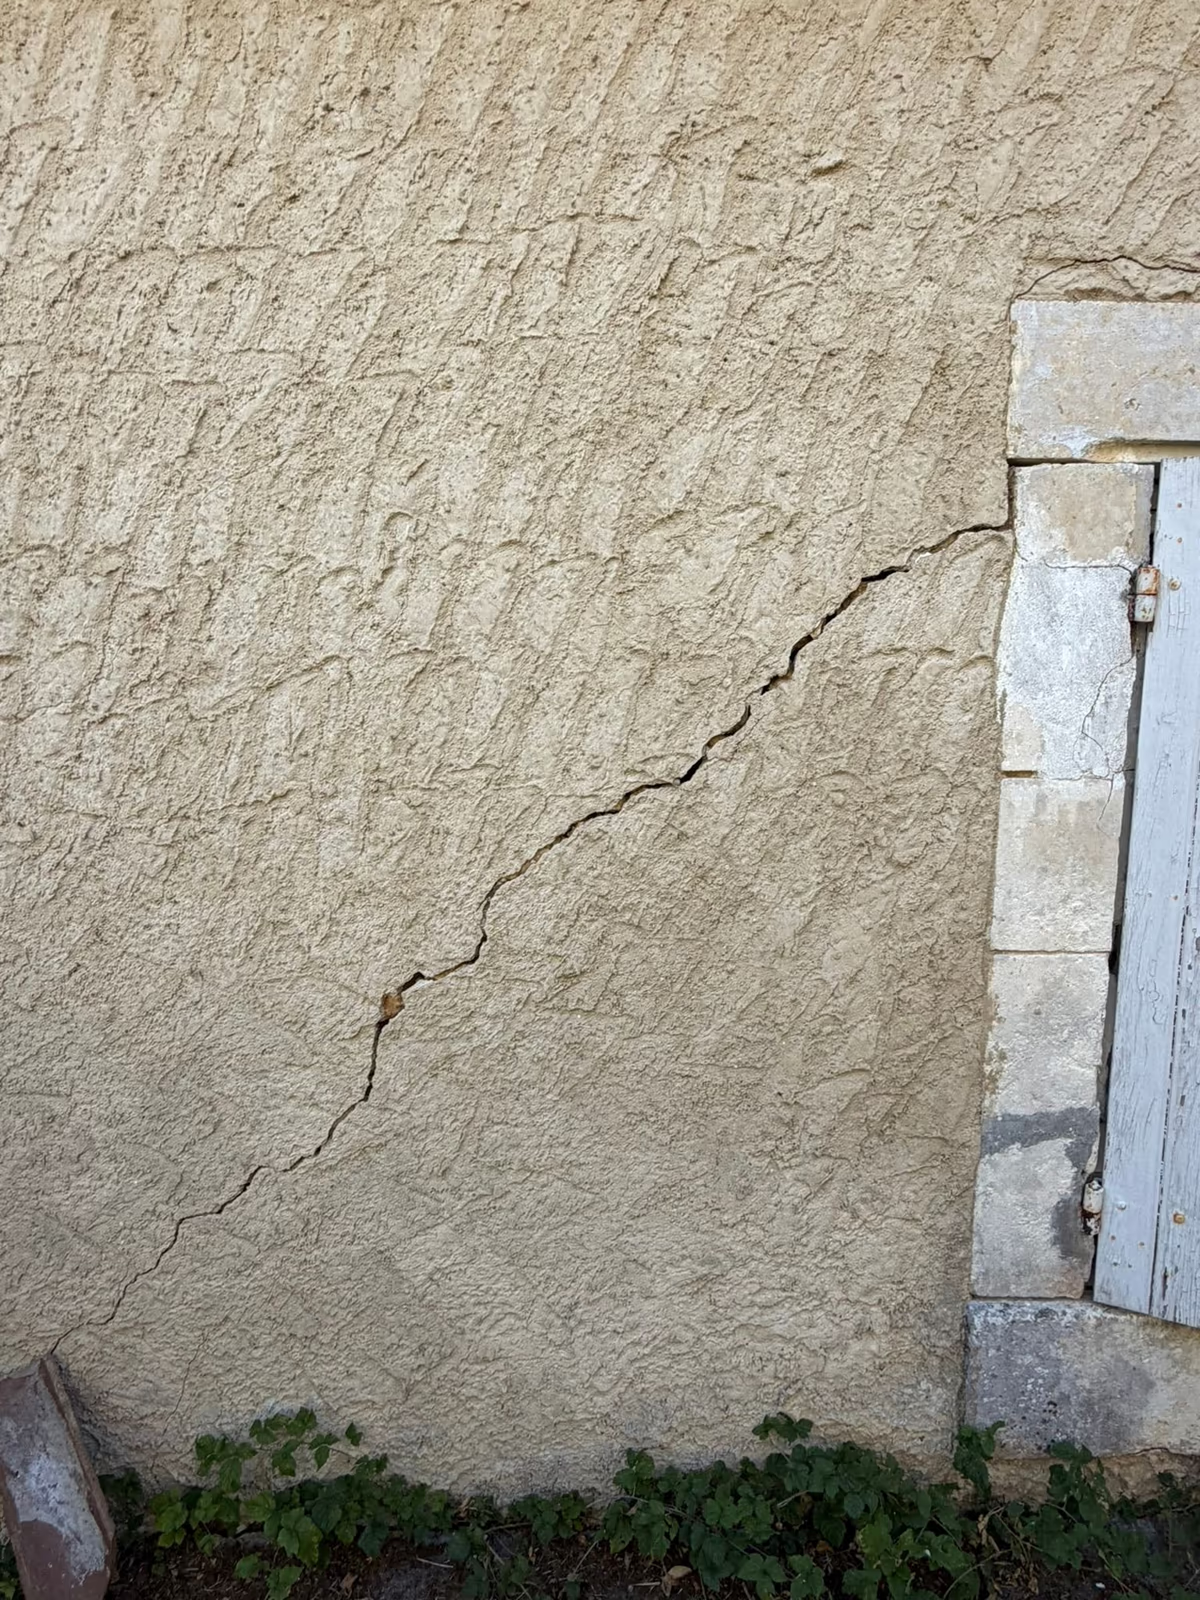
Le lien avec la sécheresse est contesté, ou seules quelques fissures sont retenues. On reprend le relevé, le tracé et l'évolution de chaque fissure.
Dégât des eaux
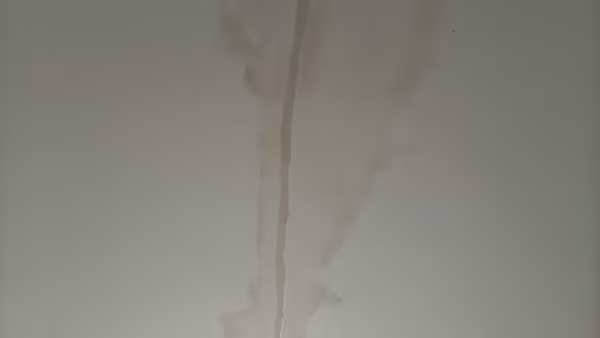
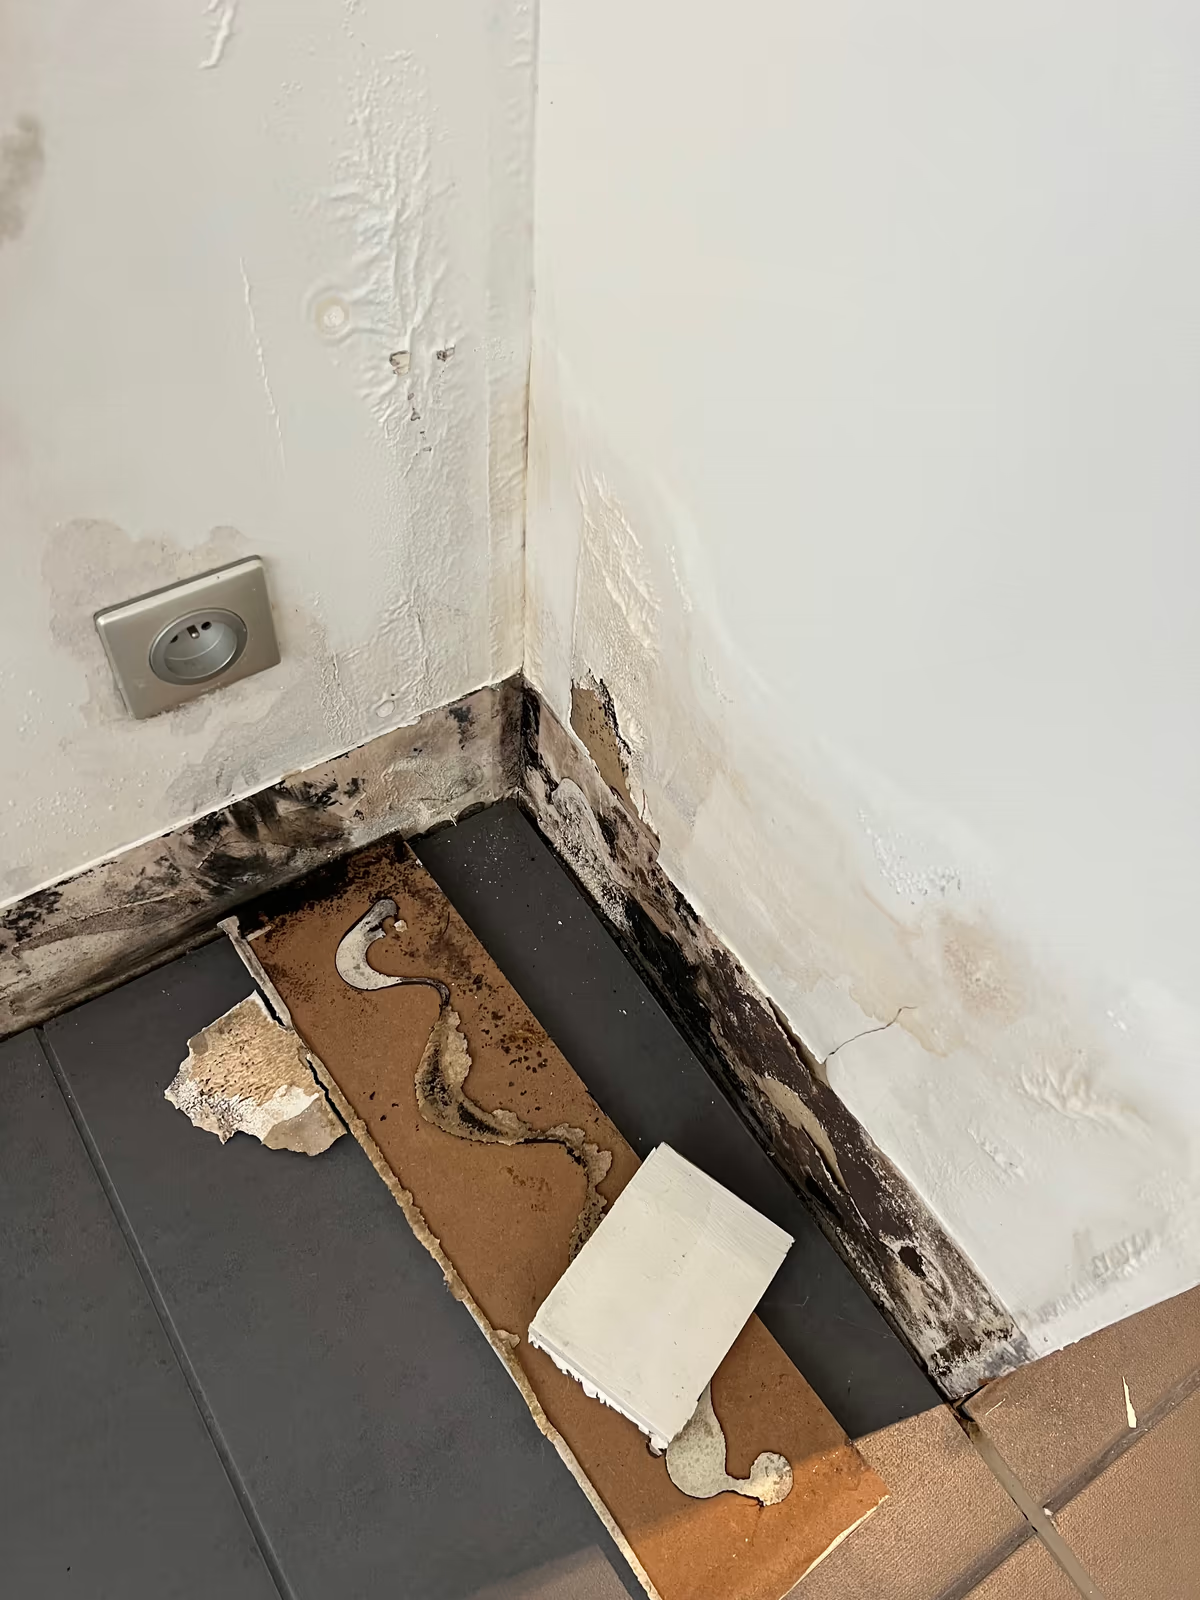
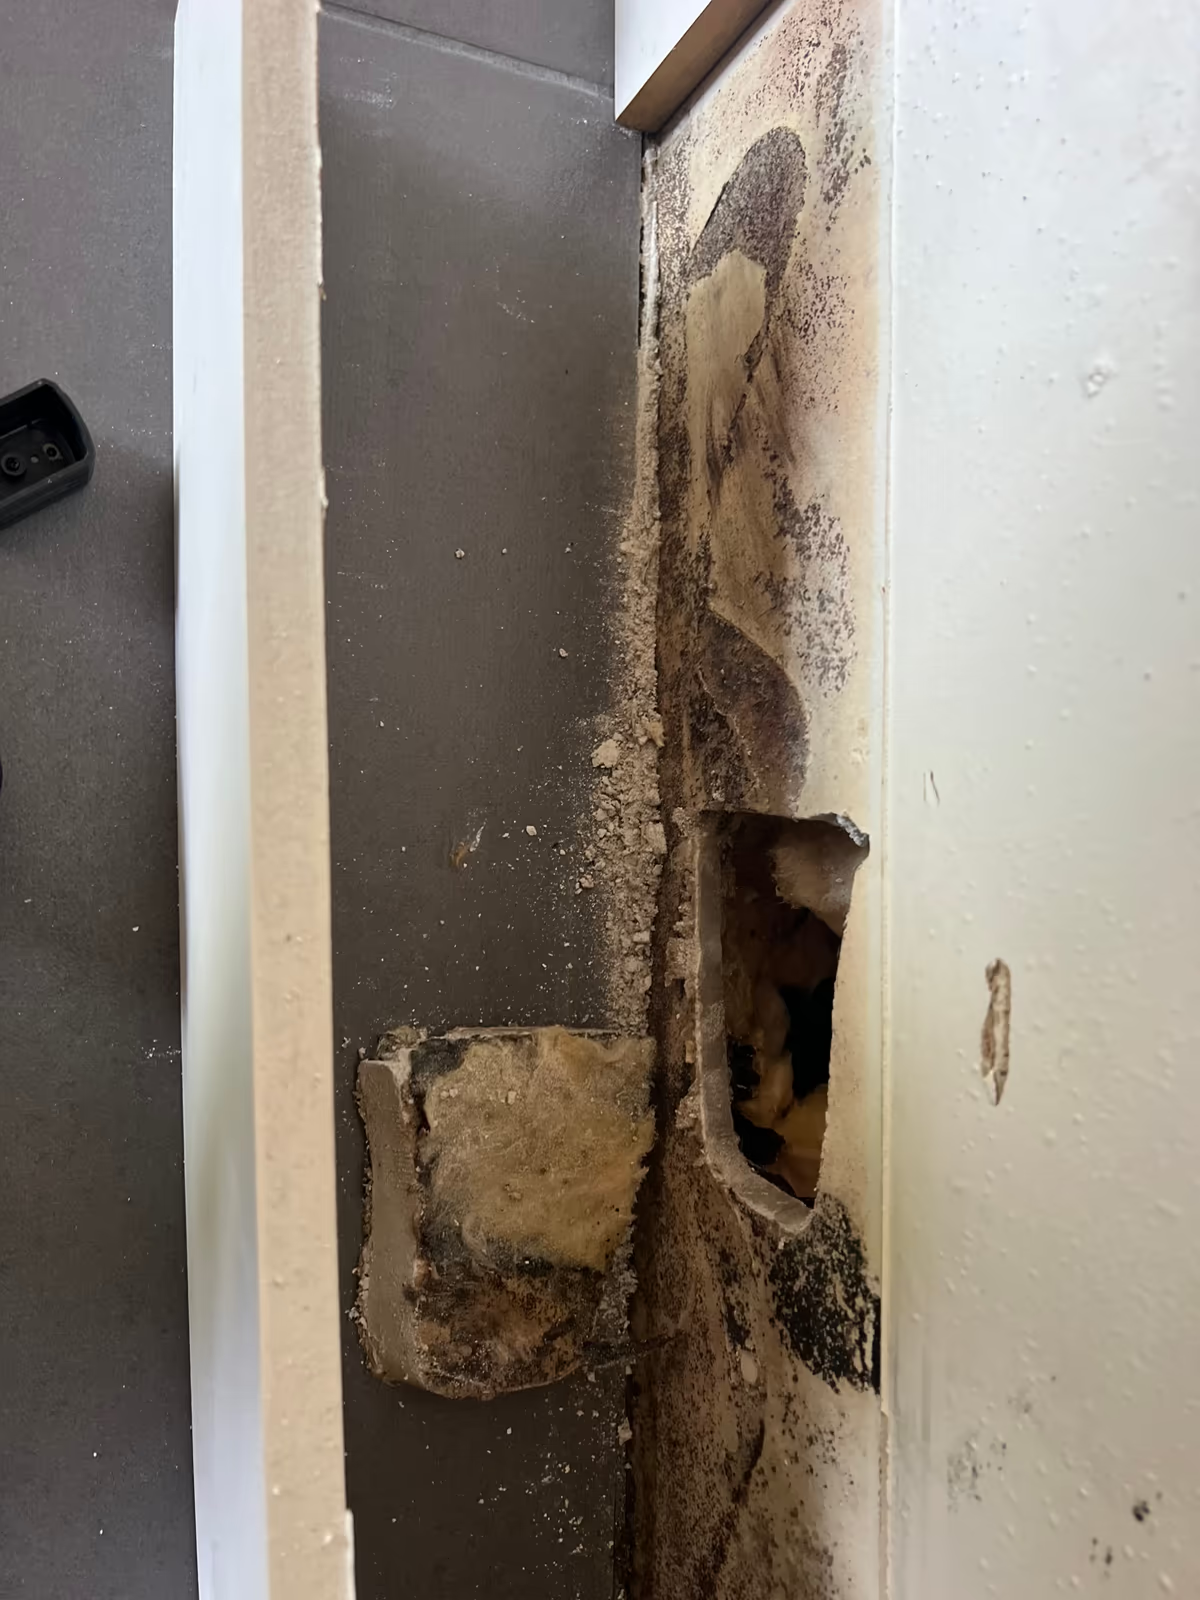
Origine de la fuite discutée, dommages cachés derrière les doublages non pris en compte, humidité résiduelle oubliée dans le chiffrage.
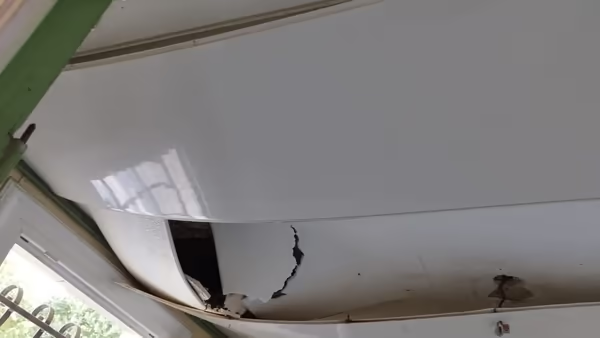
Tempête, grêle, chute d'arbre
Couverture, charpente, menuiseries : l'étendue réelle des dommages et le coût des reprises dans les règles de l'art, pas seulement la partie visible.
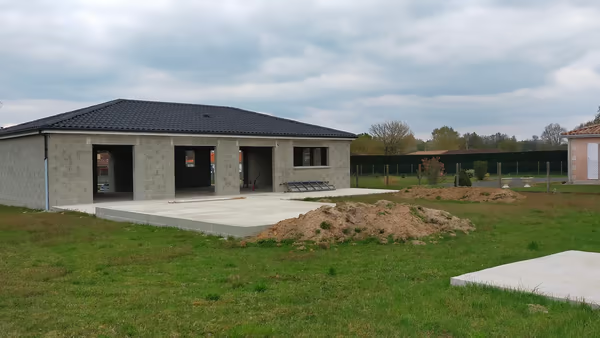
Dommages-ouvrage, maison neuve
Désordres graves dans les dix ans qui suivent la réception : l'étendue retenue et le coût des reprises se discutent aussi.
Incendie
Ce qui doit être démoli, ce qui peut être conservé, ce que coûte réellement la remise en état du bâti, fumées et eau d'extinction comprises.
Refus ou proposition trop basse
Quel que soit le sinistre : on sépare ce qui relève du contrat de ce qui relève des faits, et on travaille sur ces derniers.
Une contre-expertise est-elle utile
dans votre cas ?
Quatre questions, une réponse franche. Parfois la contre-expertise est le bon outil, parfois c'est le contrat qu'il faut regarder d'abord.
Répondez aux quatre questions : la réponse s'affiche ici, sans aucune donnée enregistrée.
Ce test donne une orientation générale, il ne remplace ni la lecture de votre contrat ni l'avis d'un professionnel sur votre dossier.
Deux experts, deux mandats
L'expert de l'assurance n'est pas votre adversaire, mais il n'est pas non plus votre conseil. Ce qui les distingue, c'est d'abord celui qui les mandate.
| Expert de l'assurance | Expert d'assuré (contre-expertise) | |
|---|---|---|
| Qui le choisit | Votre assureur | Vous |
| Qui le paie | Votre assureur | Vous, sauf garantie prévue au contrat |
| Sa mission | Constater, rechercher les causes, évaluer les dommages pour l'assureur | Vérifier ces constats, cette cause et ce chiffrage pour vous |
| Son rapport va à | L'assureur, qui décide de l'indemnisation | Vous, puis l'assureur dans la discussion |
Le parcours d'un sinistre,
et où votre expert intervient
Plus il intervient tôt, plus il a de matière. Mais il n'est jamais trop tard pour relire un rapport.
- Déclaration du sinistre
Dans le délai de votre contrat, au moins cinq jours ouvrés. Catastrophe naturelle : trente jours au plus tard après la publication de l'arrêté.
- Mesures d'urgence et photos
Stopper l'aggravation, pas réparer. Tout est photographié et daté avant intervention.
Votre expert peut intervenir ici - Visite de l'expert de l'assurance
Il constate, recherche la cause, évalue les dommages. Vous pouvez lui remettre vos propres relevés.
- Rapport et proposition d'indemnisation
C'est à ce moment que le désaccord apparaît : cause écartée, dommages oubliés, chiffrage trop bas.
- Contre-expertise
Votre expert reprend les constats, la cause et le chiffrage, puis rédige un rapport argumenté.
C'est la mission de l'expert d'assuré - Discussion entre les deux experts
Les deux rapports sont confrontés point par point. Beaucoup de dossiers se règlent à cette étape.
Votre expert vous représente - Tierce expertise, médiation ou justice
Si l'accord ne se fait pas : un troisième expert, aux frais partagés, puis le médiateur de l'assurance ou le juge.
Vous venez de recevoir le rapport de l'assurance ?
Envoyez-le avec quelques photos : vous saurez si une contre-expertise vaut la peine.
Quand la contre-expertise
vaut la peine
Elle coûte des honoraires, elle doit donc servir à quelque chose. Elle se justifie quand le désaccord porte sur des faits techniques, que l'on peut mesurer et chiffrer.
- Une cause écartée : l'expert de l'assurance attribue les dommages à l'usure ou à un défaut d'entretien, alors que le sinistre en est l'origine.
- Des dommages oubliés : seule la partie visible a été retenue, rien sur ce qui est derrière les doublages ou sous les revêtements.
- Un chiffrage trop bas : la proposition ne permet pas de réparer dans les règles de l'art, devis d'entreprises à l'appui.
- Un enjeu important : fissures structurelles, reprise de fondations, toiture, où l'écart peut se compter en dizaines de milliers d'euros.
Si l'assureur refuse sa garantie en citant une clause du contrat, le débat est juridique : une contre-expertise ne le règle pas, et on vous le dit avant toute mission.
Ce qu'un premier passage
rapide ne voit pas
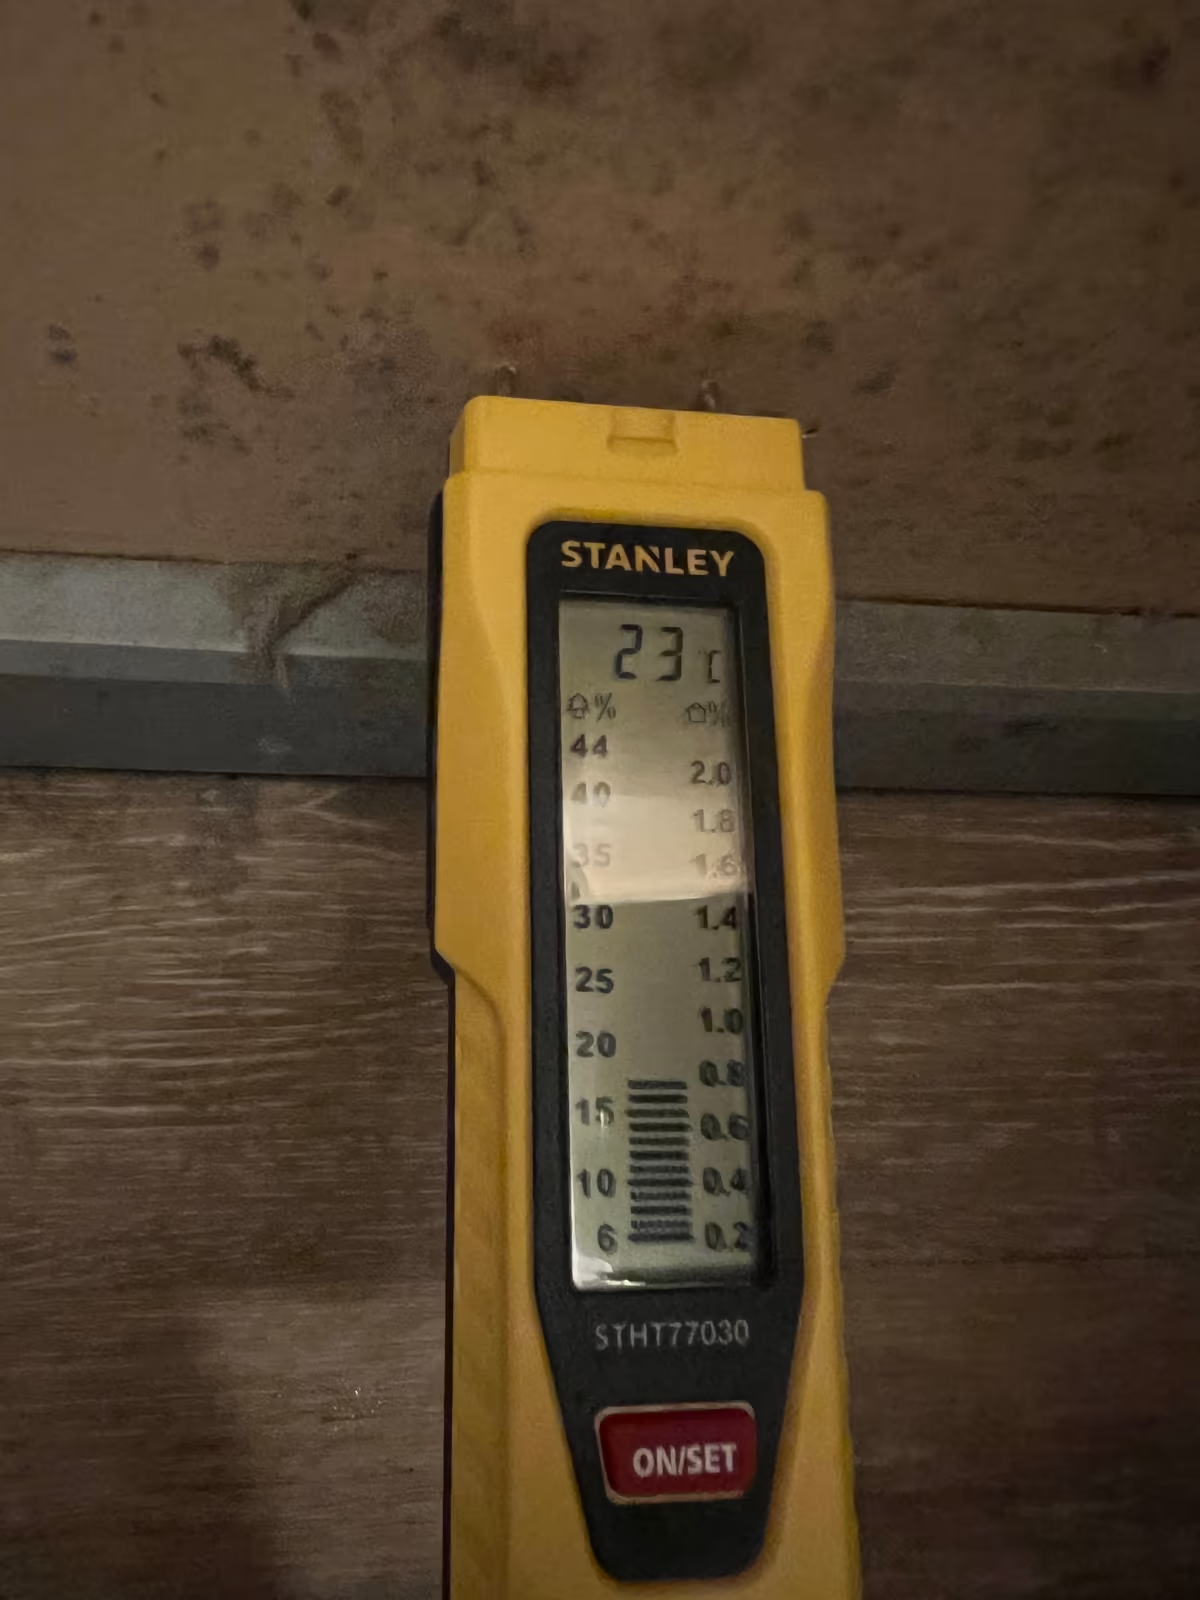
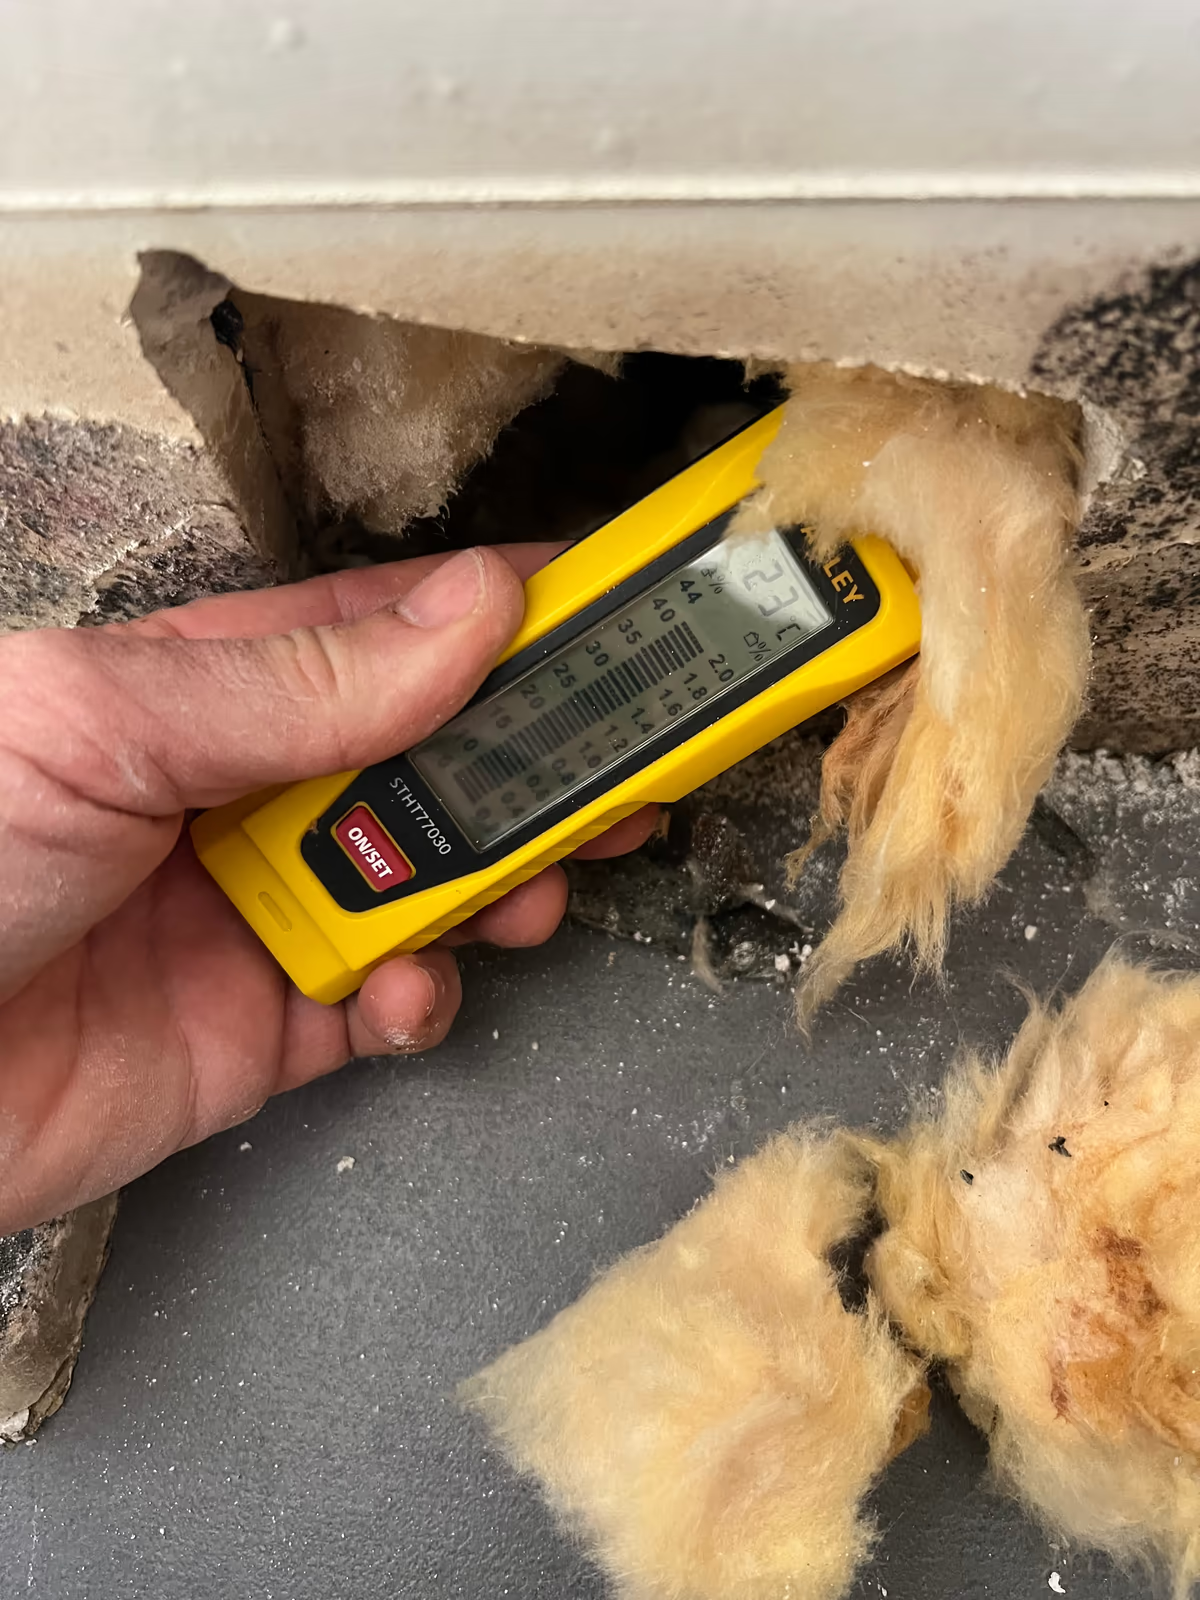
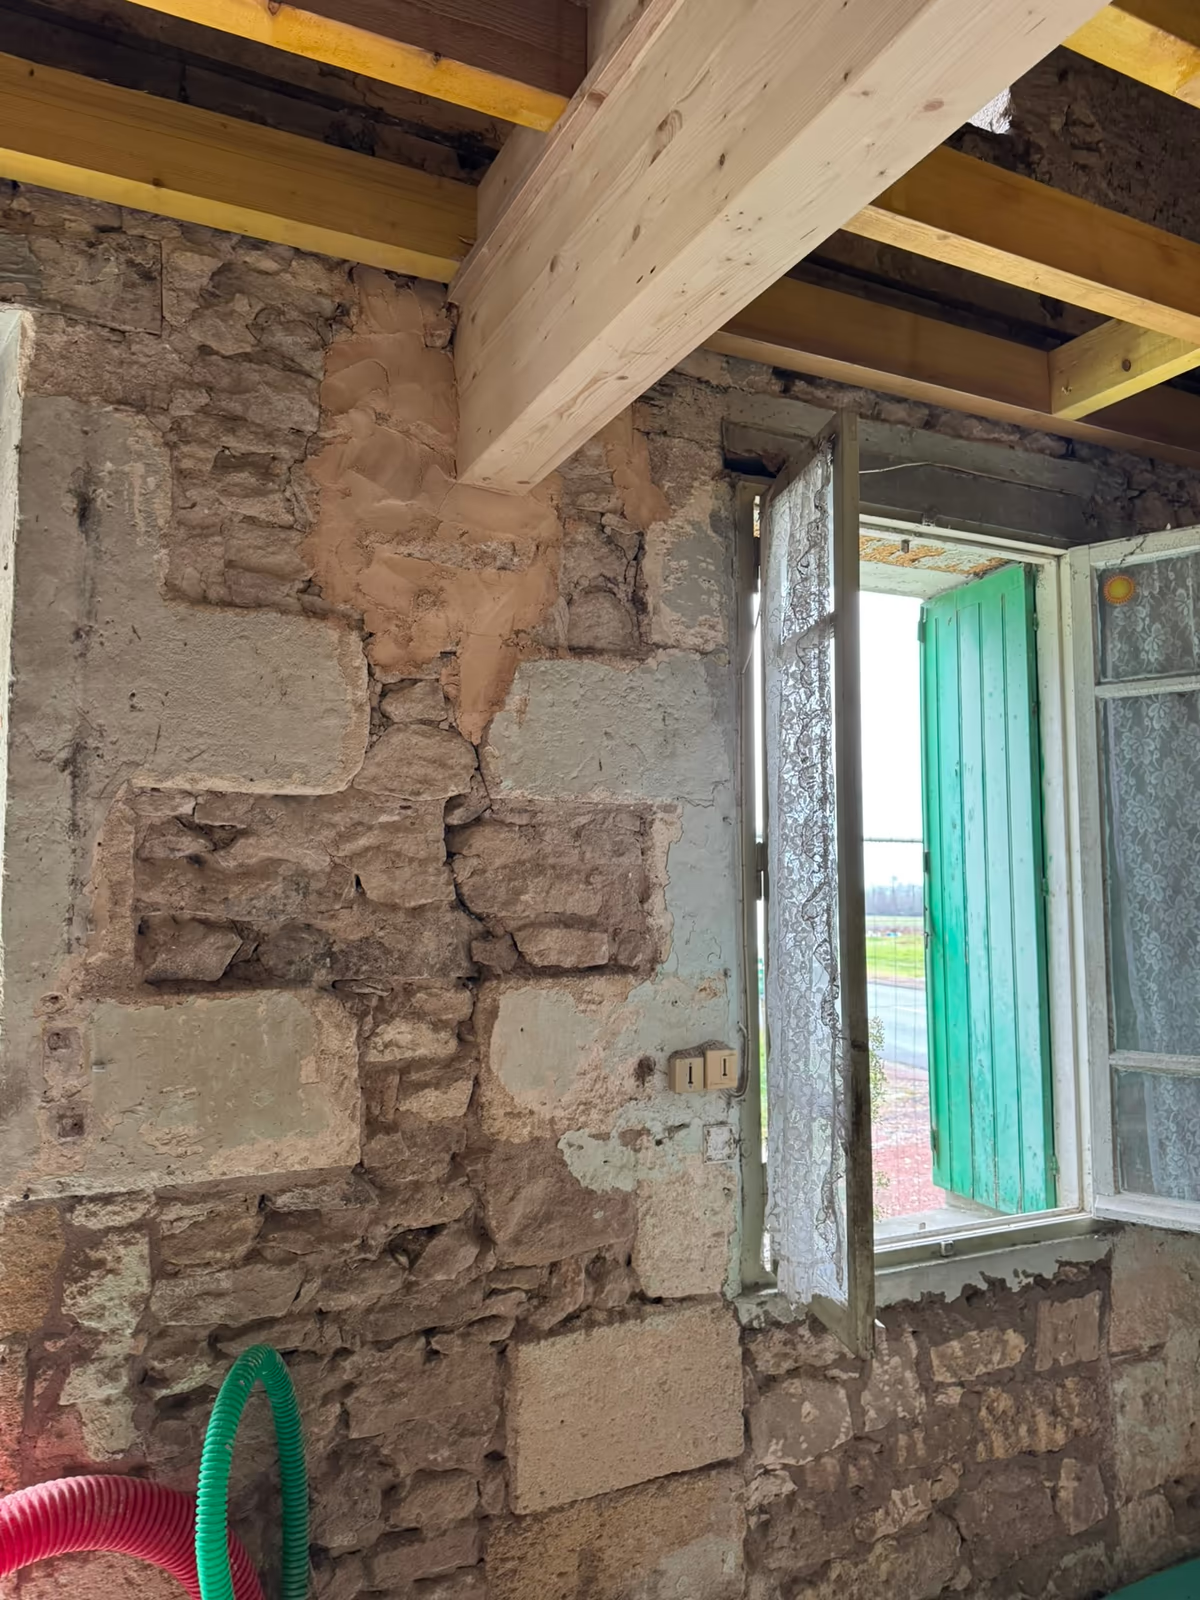
Des photos prises lors d'expertises en Gironde. L'écart entre deux rapports vient presque toujours de ce qui a été regardé, mesuré ou ouvert.
Comment se déroule
la mission
- Lecture du dossier, avant tout engagementContrat, déclaration, rapport de l'expert de l'assurance et proposition. On repère ce qui est contesté : les faits, la cause ou le montant. Si c'est le contrat, on vous le dit tout de suite.
- Visite et constatLes dommages sont relevés, mesurés, photographiés et datés. Quand la cause est en jeu (fissures, humidité), elle est recherchée avec les instruments adaptés, pas déduite d'une photo.
- Chiffrage des réparationsLes reprises sont décrites poste par poste, selon les règles de l'art, et chiffrées. C'est souvent là que l'écart avec la proposition de l'assureur se joue.
- Rapport et discussion avec l'expert de l'assuranceLe rapport écrit vous est remis et sert de base à la discussion avec l'expert de l'assureur. Si les deux experts ne s'accordent pas, une tierce expertise reste possible.
Ce que vous pouvez faire
dès maintenant
Que vous fassiez appel à un expert ou non, ces gestes protègent votre dossier.
Ne rien réparer de définitif
Une fissure rebouchée ou un doublage refait ne peut plus être mesuré. Limitez-vous aux mesures urgentes, et gardez les matériaux déposés jusqu'aux visites.
Photographier avec méthode
Toujours depuis le même endroit, avec un objet de taille connue dans le champ, une vue d'ensemble et la date. Pour une fissure, mesurez l'ouverture au même point à chaque fois.
Réunir les pièces
Contrat et conditions particulières, déclaration, rapport de l'expert, proposition, devis d'entreprises, factures d'urgence, travaux antérieurs sur la maison.
Relire son contrat
Cherchez une garantie « honoraires d'expert » ou « frais d'expertise » dans vos conditions particulières : certains contrats prennent en charge tout ou partie de la contre-expertise.
Partout en Gironde,
et au-delà
Les sinistres ne sont pas les mêmes selon le terrain et le bâti.
Libourne et le Libournais
Coteaux argileux : les sinistres sécheresse et le lien entre fissures et sol y sont le premier sujet de désaccord.
Bordeaux et la Rive Droite
Maisons de pierre et échoppes mitoyennes : dégâts des eaux entre voisins, humidité ancienne et dommages récents à démêler.
Bassin d'Arcachon
Résidences secondaires : un sinistre découvert tard, des dommages qui ont eu le temps de s'étendre, une date à reconstituer.
Le cabinet intervient aussi dans le reste de la Gironde, en Dordogne et en Lot-et-Garonne.

Un tiers technique indépendant, pas un vendeur de travaux
Les contre-expertises sont menées par David Bertrand, expert bâtiment diplômé et indépendant basé aux Billaux, près de Libourne. Le cabinet ne travaille pour aucun assureur et ne vend aucuns travaux : son seul livrable est un avis technique argumenté.
- 15 ansd'expérience bâtiment
- 300+missions réalisées
- 5,0/5 26 avis Google
- OFIBdiplômé Expert en bâtiment
Questions fréquentes sur
la contre-expertise
Qui paie la contre-expertise ?
Vous. L'article L113-5-1 du Code des assurances parle d'une contre-expertise sollicitée « aux frais » de l'assuré, et la fiche F3075 de service-public.fr le confirme. Certains contrats prennent en charge tout ou partie des honoraires de l'expert de l'assuré : cela se vérifie dans vos conditions particulières, ligne par ligne. Si les deux experts ne s'accordent pas, une tierce expertise peut être menée par un troisième expert, et ses frais sont alors partagés.
Mon assureur doit-il me parler de ce droit ?
Oui, depuis le 28 mai 2026. L'article L113-5-1 du Code des assurances, créé par la loi du 26 mai 2026, impose à l'assureur d'informer l'assuré, lors du sinistre, de son droit de demander une contre-expertise par un expert de son choix. C'est une obligation d'information : elle ne rend pas la contre-expertise gratuite.
La contre-expertise garantit-elle une meilleure indemnisation ?
Non, et personne ne peut vous la promettre. Ce qu'elle change, c'est la nature du débat : au lieu d'opposer une impression à un rapport, vous opposez des constats datés, des mesures et un chiffrage argumenté. Quand l'expert de l'assurance a manqué une cause ou sous-évalué des reprises, c'est ce qui permet de le faire reconnaître.
Quand une contre-expertise ne sert-elle à rien ?
Quand le désaccord ne porte pas sur les faits. Si l'assureur refuse en invoquant une clause d'exclusion ou une absence de garantie, c'est le contrat qu'il faut faire examiner, pas le bâtiment. Avant de vous proposer une mission, l'expert lit le courrier de l'assureur et vous dit si la contre-expertise est le bon outil.
À quel moment faire appel à vous ?
Le plus tôt possible, idéalement avant la visite de l'expert de l'assurance ou juste après avoir reçu son rapport. Et dans tous les cas avant toute réparation définitive : un désordre réparé ne peut plus être mesuré ni daté. Les mesures conservatoires urgentes restent possibles, avec des photos prises avant.
Puis-je faire les réparations avant le passage de l'expert ?
Pas la remise en état. La fiche F1352 de service-public.fr indique qu'il ne faut pas commencer les travaux de remise en état avant le passage de l'expert. Les mesures conservatoires urgentes restent permises : couper l'eau, bâcher une toiture, assécher un local. Photographiez et datez avant d'intervenir, gardez les factures d'urgence et les matériaux déposés.
Quel est le délai pour déclarer un sinistre ?
Celui de votre contrat. L'article L113-2 du Code des assurances impose de prévenir l'assureur dès que vous avez connaissance du sinistre et au plus tard dans le délai du contrat, qui ne peut pas être inférieur à cinq jours ouvrés (deux en cas de vol). Pour une catastrophe naturelle, l'article L125-2 fixe un délai de trente jours au plus tard après la publication de l'arrêté.
J'ai déclaré en retard : l'assureur peut-il refuser ?
Pas automatiquement. L'article L113-2 du Code des assurances ne permet d'opposer la déchéance pour déclaration tardive que si elle est prévue par le contrat et si l'assureur établit que le retard lui a causé un préjudice. Elle ne s'applique pas non plus quand le retard est dû à un cas fortuit ou de force majeure.
Intervenez-vous pour les sinistres sécheresse ?
Oui. Les fissures liées au retrait-gonflement des argiles sont fréquentes en Gironde, et le rapport de l'expert d'assurance y est souvent discuté sur le lien entre la sécheresse et les fissures. Pour ces sinistres, l'article R125-8 du Code des assurances impose à l'expert missionné par l'assureur des règles d'impartialité précises, et l'article R125-11 encadre les délais de ses rapports. Cela n'empêche pas d'en vérifier les conclusions.
Et pour une maison neuve avec une assurance dommages-ouvrage ?
L'assurance dommages-ouvrage paie les réparations des dommages relevant de la décennale sans attendre la recherche des responsabilités. L'article L242-1 du Code des assurances lui donne soixante jours après la déclaration pour se prononcer sur la garantie, et quatre-vingt-dix jours pour présenter une offre d'indemnité. Si son rapport ou son offre vous paraît incomplet, la démarche de contre-expertise est la même.
Pour aller plus loin

Le rapport de l'assurance ne vous convainc pas ?
Faites-le relire par votre expert
Joignez si possible le rapport de l'expert et la proposition de l'assureur. Devis gratuit, réponse sous 24 à 48 heures.
Demander un devis gratuit