
Dégât des eaux : la convention IRSI expliquée simplement
Après une fuite dans un immeuble, c'est souvent l'assureur du voisin ou celui de la copropriété qui prend le dossier en main, et plus personne ne sait à qui s'adresser. La convention IRSI explique ce basculement. Elle n'explique pas, en revanche, ce à quoi vous avez droit : cela reste écrit ailleurs.
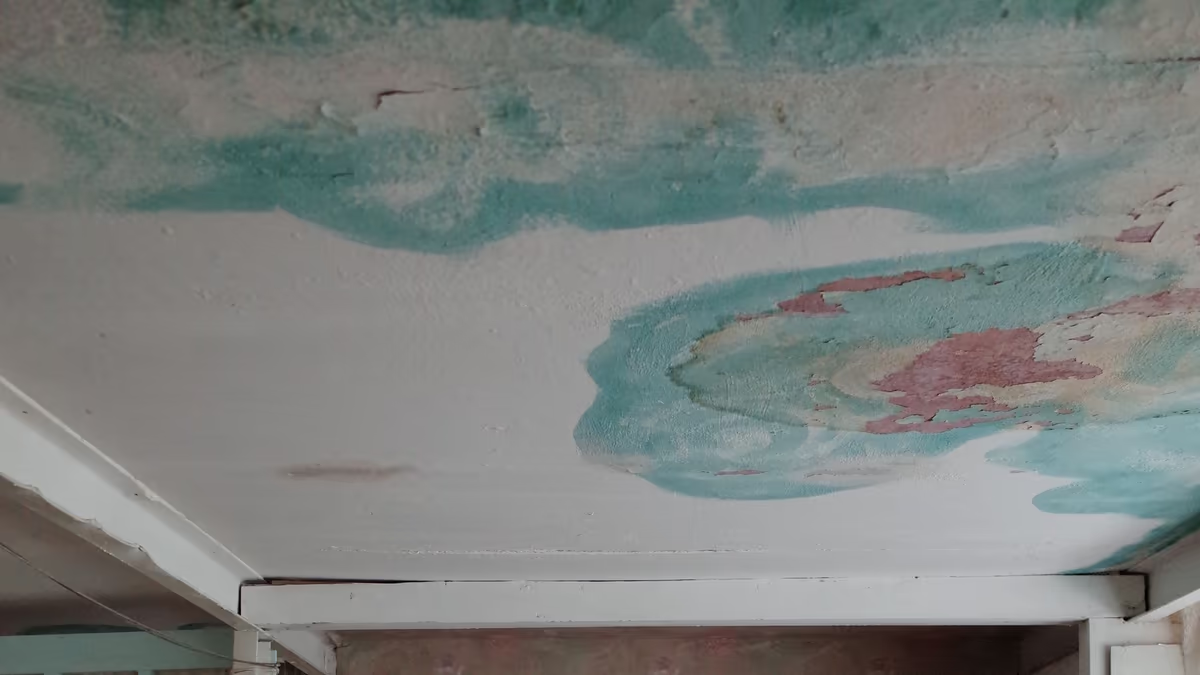
La convention IRSI entre en scène après un dégât des eaux survenu dans un immeuble d'habitation, et la première surprise est presque toujours la même : ce n'est pas votre assureur qui vous rappelle, mais celui du voisin du dessus ou celui de la copropriété. Vous n'avez rien signé avec lui, vous ne le connaissez pas, et c'est pourtant lui qui ouvre le dossier, missionne l'expert et annonce un montant.
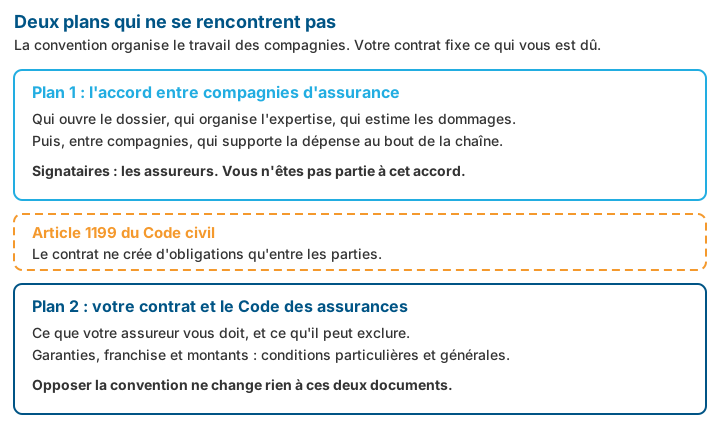
Ce basculement s'explique en une phrase : cette convention répartit le travail entre assureurs, elle ne décide pas de vos droits. Elle dit qui instruit le sinistre et qui, ensuite, se retourne contre qui. Ce que votre assureur vous doit, lui, reste écrit dans votre contrat et dans le Code des assurances. Les tableaux de seuils qui circulent partout mélangent ces deux plans.
Pour le cadre général du désaccord avec une compagnie, exclusions, recours et prescription, reportez-vous à notre guide du litige avec son assurance après un sinistre. Ce qui suit se concentre sur un seul mécanisme, ses limites, et le risque qu'il crée pour l'occupant.
Ce qu'est la convention IRSI, et ce qu'elle ne décide pas
La fiche F2027 de service-public.fr la définit sans ambiguïté : il s'agit d'« un accord entre compagnies d'assurance ». Cet accord « a pour but de simplifier la gestion des dégâts des eaux et incendies dans les immeubles d'habitation, lorsque les dommages matériels n'excèdent pas 5 000 € HT ».
Son périmètre est délimité par la même fiche : elle joue « en cas de sinistre affectant plusieurs lots (logements ou parties communes), et si le montant des dommages matériels est inférieur ou égal à 5 000 € hors taxes (HT) ». À l'intérieur de ce cadre, elle couvre large : « Elle s'applique aussi bien aux sinistres ayant pour origine une partie privative, qu'aux dommages affectant les parties communes ou impactant des tiers. »
Reste le point que personne ne formule, et qui change pourtant la lecture de tout le reste. Un accord entre compagnies est un contrat, et l'article 1199 du Code civil pose que « Le contrat ne crée d'obligations qu'entre les parties. »
Traduction concrète : cet accord organise les rapports entre assureurs et fixe qui supporte quoi au bout de la chaîne. Il ne réécrit pas votre police et ne détermine pas le montant auquel vous avez droit. Quand un interlocuteur vous oppose « la convention », la bonne réaction n'est pas de la discuter, mais de revenir aux deux documents qui commandent réellement votre indemnisation : votre contrat et le Code des assurances.
L'assureur gestionnaire : un seul interlocuteur, trois missions
Le principe de simplification tient en une idée : un assureur pilote le dossier pour tout le monde, au lieu que trois compagnies instruisent trois fois le même sinistre.
La fiche F2027 précise un cas de désignation, un seul : « en cas de sinistre dans les parties communes d'un immeuble, c'est l'assureur de la copropriété (celui du syndicat des copropriétaires) qui est l'assureur gestionnaire du sinistre ». Ses attributions sont énumérées : « l'ouverture et la gestion du dossier, l'organisation des expertises, l'estimation des dommages ». Trois missions qui donnent la mesure de son poids : il ouvre, il missionne, il chiffre.
Pour les autres configurations, la fiche ne dit rien, et je ne comblerai pas ce silence par une règle inventée. La conduite à tenir est donc simple : demandez par écrit qui gère votre dossier et à quel titre. Posée tôt, la question vous évite des semaines de renvois de balle et vous donne le nom du seul interlocuteur qui décidera de l'expertise.
Reste à savoir dans quelle catégorie tombe la fuite, parce que la frontière entre parties privatives et parties communes commande une bonne partie du dossier. La loi du 10 juillet 1965 en donne la définition : sont privatives, selon son article 2, « les parties des bâtiments et des terrains réservées à l'usage exclusif d'un copropriétaire déterminé » ; sont communes, selon son article 3, « les parties des bâtiments et des terrains affectées à l'usage ou à l'utilité de tous les copropriétaires ou de plusieurs d'entre eux ».
L'article 3 pose ensuite des présomptions (le sol, le gros oeuvre, les coffres et gaines, les canalisations afférentes aux éléments d'équipement commun), mais elles ne valent qu'à défaut ou en cas de contradiction des titres. Autrement dit, le règlement de copropriété prime : avant de trancher qu'une colonne est commune ou qu'une descente est privative, c'est lui qu'il faut ouvrir.
Les deux tranches : 1 600 € HT, puis 5 000 € HT
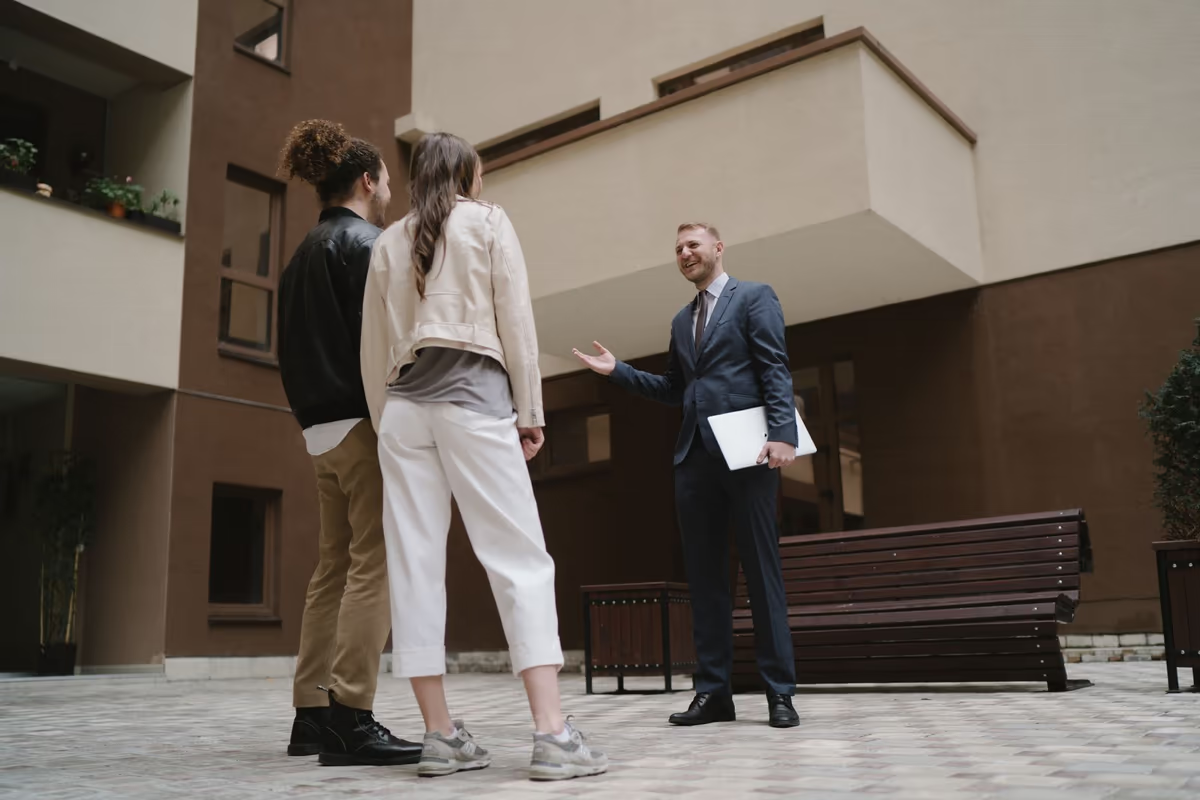
Les tableaux qu'on trouve en ligne s'arrêtent à deux chiffres et oublient de dire ce qu'ils gouvernent. Ils gouvernent le recours entre assureurs, rien d'autre.
Sous la première tranche, jusqu'à 1 600 € HT de dommages matériels, la fiche F2027 énonce que « c'est l'assureur gestionnaire qui indemnise, sans recours possible contre un autre assureur ». Celui qui a payé garde la dépense à sa charge, définitivement.
Au-delà, jusqu'à 5 000 € HT, le mécanisme change : « l'assureur gestionnaire doit effectuer une expertise pour le compte des autres assureurs. Il doit indemniser les victimes, mais avec la possibilité d'exercer des recours contre les autres assureurs ». Il avance, puis il se retourne vers ses confrères pour récupérer sa part.
Pour l'occupant, la conséquence tient en une ligne : ce recours est leur affaire, pas la vôtre, et vous n'avez ni à l'organiser ni à attendre qu'il aboutisse. La tranche ne dit rien du montant de votre indemnisation, elle dit seulement qui, à la fin, supporte la dépense.
Ni franchise, ni plafond d'indemnisation
Ces 1 600 € ne sont pas une franchise, pas un plafond de garantie, pas un droit à l'expertise : ils marquent la limite entre deux façons de répartir la charge entre compagnies. Quant aux montants qui circulent sur le web, une franchise fixe applicable à tous les dégâts des eaux, un plafond de prise en charge de la recherche de fuite, aucune source officielle ne les publie. Votre franchise, elle, figure dans vos conditions particulières et nulle part ailleurs.
La recherche de fuite : qui l'organise, qui la paie
Avant de réparer, il faut trouver. Et la recherche de fuite obéit à des règles distinctes de celles de l'indemnisation.
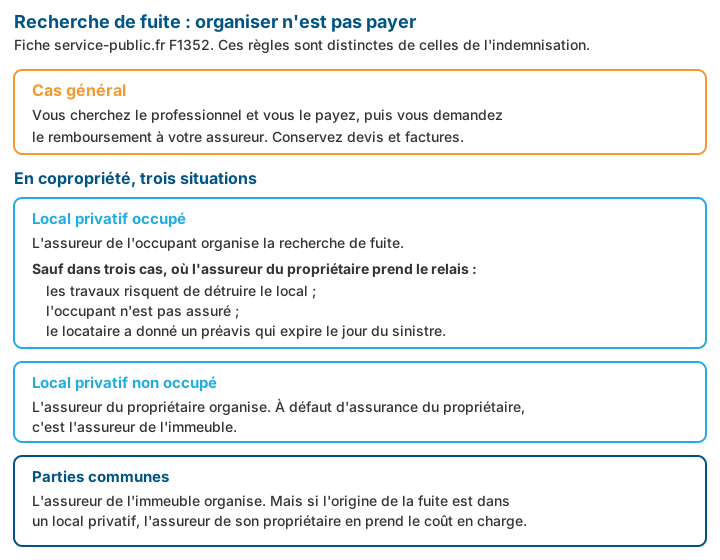
Le cas général est posé par la fiche F1352 : « Vous devez chercher un professionnel pour effectuer la recherche de fuite et vous devez le payer, avant de demander le remboursement à votre assureur. » Avancer les frais fait donc partie du parcours normal : conservez devis et factures.
En copropriété, la même fiche distingue trois situations.
Local privatif occupé : « C'est l'assureur de l'occupant du local qui doit organiser la recherche de fuite. » Sauf dans « les 3 cas suivants : Les travaux de recherche risquent de détruire le local / L'occupant n'est pas assuré / L'occupant locataire a donné un préavis qui expire le jour du sinistre ». Dans ces trois cas, c'est l'assureur du propriétaire qui prend le relais, et si le propriétaire n'est pas assuré, l'assureur de l'immeuble.
Local privatif non occupé : « C'est l'assureur du propriétaire du local qui doit organiser la recherche de fuite. » À défaut d'assurance du propriétaire, c'est là encore l'assureur de l'immeuble.
Parties communes : « C'est l'assureur de l'immeuble qui doit organiser la recherche de fuite. Mais si l'origine de la fuite est située dans un local privatif, c'est l'assureur du propriétaire de ce local qui doit prendre en charge le coût. » Organisation et financement peuvent donc se séparer, ce qui explique bien des courriers contradictoires.
Un point métier pour finir, et il est central. Organiser la recherche de fuite, ce n'est pas encore réparer le désordre. Trouver le point d'eau règle la cause : un raccord, une bonde, un joint d'étanchéité. L'étendue de ce que l'eau a abîmé en chemin, dans un doublage, dans une chape, sous un plancher, est une tout autre question. C'est celle que personne ne pose au moment où le plombier repart.
Le piège du règlement rapide « sans expertise préalable »
La fiche F1352 assume l'objectif de ces accords : « Les compagnies d'assurance ont signé entre elles des conventions pour régler les sinistres dégât des eaux les moins importants au plus vite et sans expertise préalable. » Pour une flaque sur un carrelage et une plinthe à remplacer, c'est une excellente chose.
La même fiche rappelle ensuite qui décide : « Un dégât des eaux n'entraîne pas automatiquement la réalisation d'une expertise. C'est l'assureur qui décide s'il est nécessaire de procéder à une expertise ou non avant de vous indemniser. En général, l'assureur ordonne une expertise si le dommage est supérieur à 1 600 €. Le rôle de l'expert est alors d'évaluer les dommages et de déterminer les causes du sinistre. » Notez le « en général » : c'est un usage décrit, pas une règle qui vous serait opposable ni un droit que vous pourriez réclamer.
Le problème est que le dégât des eaux est justement le sinistre dont les conséquences se voient tard. Ce qu'une évaluation rapide, faite sur photos ou sur un passage de quelques minutes, ne capte pas :
- l'eau piégée dans un isolant et dans une cloison sèche, qui ne sèchent pas d'eux-mêmes une fois la paroi refermée ;
- un plancher bois qui a pris l'eau, travaille ensuite et ne se manifeste qu'à la saison de chauffe suivante ;
- du plâtre et de la peinture refaits sur un support encore humide, avec décollements et cloques à la clé ;
- des moisissures qui reviennent au même endroit parce que la source d'humidité n'a jamais été asséchée ;
- un parquet qui tuile, se soulève en rives et ne redescend pas.
Ce qu'on voit en Gironde est très régulier : des logements anciens du centre de Libourne, doublés sur ossature il y a quinze ans, où le désordre visible se limite à une auréole de plafond tandis que la laine reste gorgée d'eau derrière la plaque. Le dossier se solde vite, les travaux se font, et le vrai sinistre réapparaît l'hiver suivant, quand il n'est plus rattachable à rien.
D'où quelques réflexes, avant tout règlement. La fiche F1352 le pose sans détour : « il ne faut pas commencer les travaux de remise en état avant le passage de l'expert », et il faut conserver « tous les objets qui ont été endommagés lors du sinistre, même détériorés ». Ajoutez-y des photos datées et toutes les factures, y compris celles des interventions d'urgence. Le constat amiable, lui, « n'est pas obligatoire, mais il permet d'accélérer le traitement du dossier d'indemnisation par l'assurance ».
Gardez enfin le cadre en tête. L'article L121-1 du Code des assurances énonce que « L'assurance relative aux biens est un contrat d'indemnité » : ce qui se discute est donc une évaluation, pas une faveur. Et si l'on vous oppose un refus, l'article L113-1 dispose que « Les pertes et les dommages occasionnés par des cas fortuits ou causés par la faute de l'assuré sont à la charge de l'assureur, sauf exclusion formelle et limitée contenue dans la police. » Demandez la clause exacte.

Ce qu'un expert bâtiment indépendant apporte dans un dossier IRSI
Sur un sinistre réglé en quelques jours, faire intervenir un expert indépendant n'a pas toujours de sens. Dès que le désordre touche une structure, un plancher, un isolant ou plusieurs pièces, il en a beaucoup, et pour des raisons très matérielles.
Dater et qualifier le désordre. Une trace d'humidité ne porte pas sa date écrite dessus. La forme de l'auréole, l'état des revêtements, la présence ou non de sels, la comparaison entre plusieurs zones situent l'épisode dans le temps. C'est ce qui rattache le dommage à ce sinistre, et pas à un autre.
Séparer ce que le sinistre a causé de ce qui préexistait. Un logement ancien peut abriter en même temps une infiltration de façade, une condensation chronique et un dégât des eaux récent. Le travail consiste à démêler les trois plutôt qu'à les imputer en bloc, dans un sens comme dans l'autre.
Mesurer l'humidité résiduelle dans les matériaux. En plusieurs points, en profondeur quand c'est possible, sur les supports qui devront recevoir les reprises. C'est la mesure qui dit si l'on peut refermer et repeindre, ou s'il faut d'abord déposer et assécher.
Chiffrer une reprise complète plutôt qu'un rafraîchissement. Déposer ce qui est imbibé, assécher, traiter, puis refaire, ce n'est pas le même chantier que peindre un plafond. C'est souvent là que se creuse l'écart entre la proposition reçue et le coût réel.
La preuve se construit ici comme sur d'autres sinistres du bâtiment : relier un désordre à une cause et dater son apparition. Nous avons détaillé cette mécanique sur un phénomène tout différent, sans lien de causalité avec un dégât des eaux, dans notre article sur fissures et sécheresse, comment se prouve le lien. La méthode, elle, se transpose.
Un mot sur la contre-expertise, souvent découverte trop tard. L'article L113-5-1 du Code des assurances prévoit que « Lors de la réalisation du risque, l'assureur informe l'assuré de son droit de solliciter, aux frais de ce dernier, une contre-expertise effectuée par un expert de son choix. » La fiche F3075 de service-public.fr décrit la suite : en cas de désaccord avec les conclusions de l'expert désigné par l'assurance, vous pouvez demander une contre-expertise, dont « C'est vous qui devez prendre en charge ses honoraires » ; et « Si les 2 experts n'arrivent pas à trouver un accord, un nouvel expert doit être désigné pour réaliser une tierce expertise », dont les frais sont partagés entre les parties. Sur les infiltrations et les désordres d'humidité, c'est l'objet de notre mission d'expertise fissures, infiltrations et humidité.
Si le compte n'y est pas : les trois étages du recours
Quand la proposition ne couvre manifestement pas les travaux, la suite se joue dans un ordre précis, et c'est l'ordre qui fait gagner ou perdre des mois.
Premier étage, l'assureur lui-même. La fiche F3050 de service-public.fr indique qu'il dispose d'un « délai maximal de 2 mois » pour répondre à une demande écrite. Écrivez, datez, conservez l'accusé : c'est ce courrier qui fait courir le compteur.
Deuxième étage, le médiateur de l'assurance. Attention à l'ordre, c'est l'erreur qui coûte le plus de temps : il ne peut être saisi « uniquement lorsque vous vous êtes adressée au service réclamation de votre compagnie d'assurance et que vous n'avez pas obtenu un résultat satisfaisant ». Il rend ensuite son avis « dans un délai, qui varie entre 3 et 6 mois ».
Troisième étage, le juge, dont le détail sort du cadre de cet article. Nous avons consacré un guide entier aux suites d'un désaccord chiffré : indemnisation refusée ou sous-évaluée, quels recours.
Un dernier repère, impératif celui-là. L'article L114-1 du Code des assurances pose que « Toutes actions dérivant d'un contrat d'assurance sont prescrites par deux ans à compter de l'événement qui y donne naissance. » Ce délai n'est pas figé : l'article L114-2 prévoit que « La prescription est interrompue par une des causes ordinaires d'interruption de la prescription et par la désignation d'experts à la suite d'un sinistre », et qu'elle peut résulter d'une lettre recommandée avec accusé de réception adressée par l'assuré à l'assureur en ce qui concerne le règlement de l'indemnité. Deux gestes concrets qui remettent le compteur en marche.

Une gestion IRSI qui se déroule sans accroc est une bonne nouvelle : le dossier avance vite et vous n'avez qu'un interlocuteur. Le risque n'est pas dans la convention, il est dans la vitesse qu'elle permet quand le sinistre, lui, n'a pas fini de produire ses effets. Si l'eau a touché un isolant, un plancher ou plusieurs pièces, faites constater l'étendue réelle avant de refermer et de repeindre : demandez un devis d'expertise et présentez-vous à la suite du dossier avec des mesures datées.
Questions fréquentes
La convention IRSI s'applique-t-elle à ma maison individuelle ?
La fiche F2027 de service-public.fr décrit un périmètre précis : un accord entre compagnies d'assurance qui a pour but de simplifier la gestion des dégâts des eaux et incendies dans les immeubles d'habitation, lorsque les dommages matériels n'excèdent pas 5 000 € HT. Son déclenchement suppose un sinistre affectant plusieurs lots, logements ou parties communes. Une maison individuelle sans copropriété ne correspond pas à cette description, et aucune source officielle n'étend ce dispositif au-delà du périmètre décrit par la fiche. Votre indemnisation reste dans tous les cas déterminée par votre contrat et par le Code des assurances : demandez par écrit à votre assureur qui gère votre dossier et à quel titre.
Qui paie la recherche de fuite après un dégât des eaux ?
Dans le cas général, la fiche F1352 de service-public.fr est claire : vous devez chercher un professionnel pour effectuer la recherche de fuite et vous devez le payer, avant de demander le remboursement à votre assureur. En copropriété, les règles diffèrent. Pour un local privatif occupé, c'est l'assureur de l'occupant du local qui doit organiser la recherche de fuite, sauf dans trois cas, travaux risquant de détruire le local, occupant non assuré, locataire dont le préavis expire le jour du sinistre, où c'est l'assureur du propriétaire, et à défaut l'assureur de l'immeuble. Pour un local privatif non occupé, c'est l'assureur du propriétaire. Pour les parties communes, c'est l'assureur de l'immeuble, mais si l'origine de la fuite est dans un local privatif, c'est l'assureur du propriétaire de ce local qui doit prendre en charge le coût.
Puis-je demander une expertise si mon dégât des eaux est chiffré sous 1 600 € ?
La décision d'expertise appartient à l'assureur. La fiche F1352 de service-public.fr indique qu'un dégât des eaux n'entraîne pas automatiquement la réalisation d'une expertise, que c'est l'assureur qui décide s'il est nécessaire d'y procéder avant de vous indemniser, et qu'en général il l'ordonne si le dommage est supérieur à 1 600 €. Il s'agit d'un usage décrit, pas d'un seuil réglementaire qui vous ouvrirait un droit. Vous disposez en revanche d'un droit distinct : l'article L113-5-1 du Code des assurances prévoit que, lors de la réalisation du risque, l'assureur informe l'assuré de son droit de solliciter, à ses frais, une contre-expertise effectuée par un expert de son choix.
Sources
- Dégât des eaux ou incendie : qu'est-ce que la convention IRSI ?, Service-Public.fr (consulté le 19 septembre 2026)
- Dégât des eaux dans le logement : que faire ?, Service-Public.fr (consulté le 19 septembre 2026)
- Expertise après un sinistre : comment ça se passe ?, Service-Public.fr (consulté le 19 septembre 2026)
- Assurance habitation : recours en cas de litige avec l'assureur, Service-Public.fr (consulté le 19 septembre 2026)
- Code civil, article 1199 : effet relatif du contrat, Légifrance (consulté le 19 septembre 2026)
- Code des assurances, article L121-1 : l'assurance de biens est un contrat d'indemnité, Légifrance (consulté le 19 septembre 2026)
- Code des assurances, article L113-1 : exclusion formelle et limitée, Légifrance (consulté le 19 septembre 2026)
- Code des assurances, article L113-5-1 : information sur le droit à contre-expertise, Légifrance (consulté le 19 septembre 2026)
- Code des assurances, article L114-1 : prescription biennale, Légifrance (consulté le 19 septembre 2026)
- Code des assurances, article L114-2 : interruption de la prescription, Légifrance (consulté le 19 septembre 2026)
- Loi n° 65-557 du 10 juillet 1965, article 2 : parties privatives, Légifrance (consulté le 19 septembre 2026)
- Loi n° 65-557 du 10 juillet 1965, article 3 : parties communes, Légifrance (consulté le 19 septembre 2026)