
Acheter en zone argileuse en Gironde : lire l'état des risques
L'état des risques indique que la parcelle est exposée au retrait-gonflement des argiles, et vous ne savez pas quoi en faire. Ce document se lit en quelques minutes, à condition de savoir ce qu'il décrit vraiment et, surtout, ce qu'il ne regarde pas.
Un achat en zone argileuse en Gironde commence souvent de la même manière : un document intitulé « état des risques » arrive dans le dossier, et une ligne indique que la parcelle est exposée au retrait-gonflement des argiles. Trois questions se posent aussitôt. Est-ce grave ? Faut-il renoncer à la maison ? Et le vendeur, sait-il quelque chose qu'il ne dit pas ?
Ces trois questions n'appellent pas la même réponse. Ce que le vendeur vous doit relève d'une obligation d'information, et une information mal transmise n'est pas la même chose qu'un désordre dissimulé : la frontière entre les deux est posée dans notre guide du vice caché immobilier.
Ce que la carte des argiles vous dit relève, lui, d'un autre registre, et c'est le point que les pages consacrées au sujet passent sous silence : un zonage est une carte de territoire, pas un diagnostic de parcelle, et l'acheteur d'une maison déjà construite ne reçoit aucune étude de sol. Savoir lire l'état des risques, c'est d'abord savoir ce qu'il ne regarde pas.
Ce que le vendeur doit vous remettre, et à quel moment
Le calendrier compte autant que le contenu. La fiche officielle de service-public.fr est explicite : « L'état des risques doit être remis au potentiel acquéreur par le vendeur lors de la 1re visite du bien, si une telle visite a lieu. » Ce n'est donc pas une pièce de dernière minute glissée dans le dossier du notaire : elle doit arriver au moment où vous découvrez la maison, avant que votre offre soit écrite.
Deuxième repère, la fraîcheur du document. L'état des risques remis lors de la première visite doit être « établi depuis moins de 6 mois ». Un exemplaire recyclé d'une mise en vente précédente ne remplit pas cette condition.
Troisième repère, régulièrement oublié : le document « doit être actualisé si les informations qu'il contient ne sont plus exactes à la date de signature ». Entre la première visite et l'acte authentique, plusieurs mois s'écoulent souvent, et beaucoup de choses peuvent changer, dont le zonage lui-même. Poser la question de l'actualisation au notaire est un réflexe gratuit.
Et si rien ne vous est remis ? La fiche indique que « Sa responsabilité peut être engagée s'il ne transmet pas volontairement l'état des risques », et que « L'acquéreur peut faire un recours auprès du tribunal pour demander l'annulation de la vente ou une diminution du prix de vente. » Ces voies existent, ce qui ne dit rien de leur issue dans un dossier donné. Avant d'y songer, réclamez le document par écrit : il s'agit le plus souvent d'un oubli qui se répare en quelques jours.
Ce qu'on lit vraiment dans un état des risques
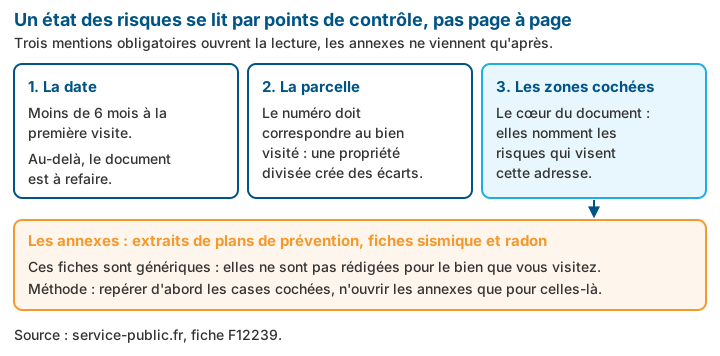
Ouvrez le document et procédez par points de contrôle, dans cet ordre. Selon service-public.fr, l'état des risques mentionne la date de son élaboration, le numéro de la ou des parcelles concernées, et les zones ou périmètres dans lesquels se situe le bien.
Ces trois informations forment vos trois premières vérifications. La date, pour confirmer le délai évoqué plus haut. Le numéro de parcelle, pour vérifier qu'il correspond au bien visité : sur une propriété divisée ou une ancienne exploitation, l'écart entre la parcelle du document et l'emprise réelle n'a rien d'exceptionnel. Les zones et périmètres, enfin, qui sont le cœur du document.
La fiche précise que l'état des risques comporte aussi des extraits de plans de prévention des risques, des fiches d'information sur le risque sismique et le radon, et une information sur les catastrophes naturelles. Vous vous retrouvez donc avec une liasse hétérogène : quelques pages de formulaire, des extraits cartographiques difficiles à lire, et des fiches génériques qui ne sont pas rédigées pour votre bien.
D'où un conseil de méthode : ne lisez pas ce dossier page à page. Cherchez d'abord les cases cochées et les zones nommées, puis ne descendez dans les annexes que pour celles-là. Une case cochée oriente immédiatement les questions à poser, là où les fiches générales ne vous apprendront rien sur cette maison précise.
Zone d'exposition aux argiles : ce que le zonage dit, ce qu'il ne dit pas
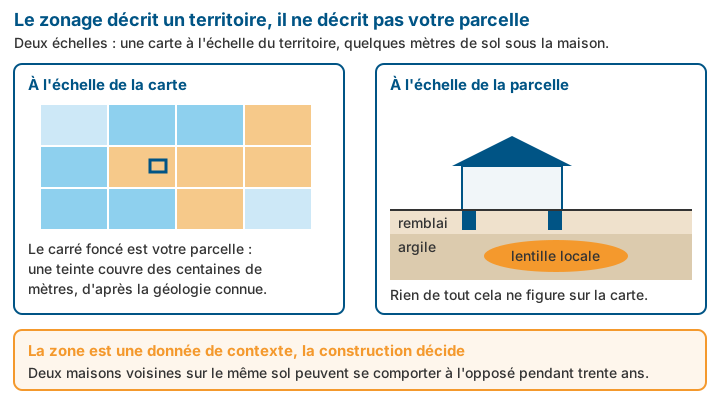
Venons-en à la ligne qui vous inquiète. Le zonage du retrait-gonflement des argiles identifie les zones d'exposition moyenne ou forte, et Géorisques donne l'ordre de grandeur : environ 55 % du territoire est classé en exposition moyenne ou forte, et le phénomène concerne environ 12 millions de maisons individuelles. Plus d'un terrain sur deux, donc. Être en zone exposée n'est pas une singularité de votre dossier, c'est la situation majoritaire.
Ce zonage a par ailleurs bougé récemment. Il résulte de l'arrêté du 9 janvier 2026, applicable depuis le 1er juillet 2026. Des parcelles qui n'étaient pas concernées le sont devenues, ce qui donne tout son sens à l'obligation d'actualisation : un état des risques établi sous l'ancien zonage peut décrire une situation qui n'est plus la bonne.
Reste l'essentiel. Une carte de ce type est construite à l'échelle du territoire, à partir de formations géologiques cartographiées, et elle indique la probabilité de rencontrer des sols sensibles à l'eau dans un secteur. Elle ne dit rien de l'épaisseur de ces sols sous votre maison, ni de leur hétérogénéité sur quelques dizaines de mètres, ni d'un remblai rapporté au terrassement, ni d'une lentille argileuse locale. À l'inverse, un classement en exposition plus faible ne garantit pas l'absence d'argile sous vos fondations : une carte nationale ne descend pas à cette échelle.
Et surtout, elle ne dit rien de la maison. Or c'est la maison qui décide. Deux constructions voisines, sur le même sol et dans la même zone d'exposition, peuvent se comporter de façon opposée pendant trente ans selon la profondeur de leurs fondations, la présence d'un chaînage, la gestion des eaux pluviales, la proximité d'arbres. Le zonage est une donnée de contexte, pas un verdict sur un bien.
Les arrêtés de catastrophe naturelle de la commune : le signal le plus parlant
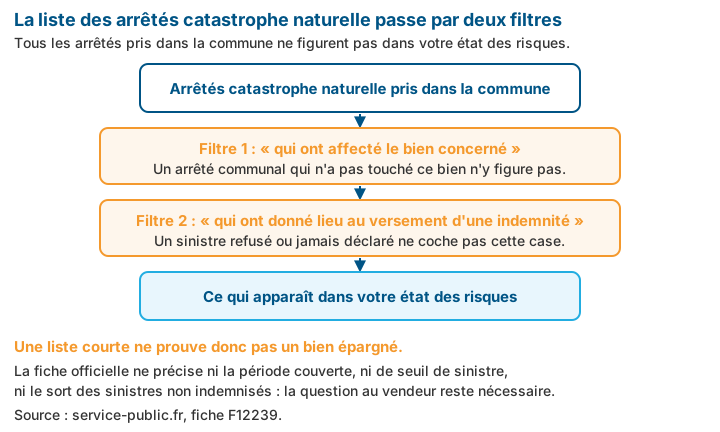
Si vous ne deviez regarder qu'une chose dans l'état des risques, ce serait celle-ci. Le document contient, selon service-public.fr, « La liste des arrêtés portant reconnaissance de l'état de catastrophe naturelle pris dans la commune qui ont affecté le bien concerné et qui ont donné lieu au versement d'une indemnité. »
Cette liste vaut mieux qu'une couleur sur une carte, parce qu'elle ne relève pas de la prévision mais du constat : un arrêté pris au titre de la sécheresse signale que le phénomène s'est manifesté concrètement dans le secteur, et pas seulement en théorie.
Lisez toutefois la phrase officielle mot à mot, car elle contient deux filtres. « Qui ont affecté le bien concerné », d'abord : les arrêtés pris sur la commune sans toucher ce bien précis n'ont pas vocation à figurer dans cette liste. « Qui ont donné lieu au versement d'une indemnité », ensuite : un sinistre déclaré puis refusé, ou jamais déclaré, ne coche pas cette case.
Une liste courte n'est donc pas la preuve d'un bien épargné. Et il faut le dire franchement : la fiche officielle ne précise ni la période rétroactive couverte par cette liste, ni de seuil de sinistre, ni le sort réservé aux sinistres non indemnisés. Ce silence n'est pas un détail, c'est ce qui rend la question au vendeur nécessaire.
Trois questions à poser par écrit au vendeur
Demandez si le bien a déjà fait l'objet d'une déclaration de sinistre, quelle qu'en soit l'issue ; si des travaux de reprise ont été réalisés sur la structure, les fondations ou les façades, et à quelle date ; et si des fissures ont déjà été observées puis rebouchées. Par écrit, avec une trace de l'envoi et de la réponse. Une réponse claire vous rassure, une absence de réponse vous renseigne aussi.
En Gironde et dans le Libournais : ce qu'on observe sur le terrain
En Gironde, une part importante du département se situe dans des secteurs où le sujet se pose, et le Libournais en fait partie. Les vallées de l'Isle et de la Dordogne, les coteaux de la rive droite et les plateaux viticoles juxtaposent sur de courtes distances des terrains dont le comportement à l'eau varie beaucoup. D'où ce constat, au sein d'un même hameau : deux maisons du même âge n'ont pas la même histoire de fissures.
Sur la commune de Libourne, les données publiques donnent un exemple parlant. Géorisques y recense l'inondation par une crue à débordement lent de cours d'eau, ainsi que le mouvement de terrain par tassement différentiel. La commune est classée en zone de sismicité 2, qualifiée de « faible ». Elle compte 25 arrêtés de catastrophe naturelle au total, dont 15 pour « inondations et/ou coulées de boue » et 4 pour « sécheresse ».
Ces chiffres valent pour Libourne et pour elle seule : chaque commune a sa propre liste, à vérifier pour la vôtre. C'est vrai partout dans le département, y compris sur le littoral, où les enjeux se déplacent vers d'autres sujets que nous détaillons dans notre article sur l'achat d'une résidence secondaire sur le Bassin d'Arcachon.
Ce que nous constatons dans les dossiers du Libournais est simple. Les maisons qui souffrent ne sont pas celles qui sont en zone exposée, ce sont celles dont les fondations sont peu profondes, dont les eaux pluviales rejettent au pied du mur, ou qui ont été agrandies sans que l'ancien et le neuf soient désolidarisés. La zone est la toile de fond, la construction est la cause.

Maison déjà construite : le trou du dispositif
Une question revient systématiquement : si le sol est argileux, le vendeur ne devrait-il pas me fournir une étude de sol ? La réponse est non, et elle n'a rien d'arbitraire.
Le Code de la construction et de l'habitation consacre une section à ce sujet, aux articles L132-4 à L132-9. L'article L132-4 en fixe le champ : la section « s'applique dans les zones exposées au phénomène de mouvement de terrain différentiel consécutif à la sécheresse et à la réhydratation des sols ». Vous y êtes probablement.
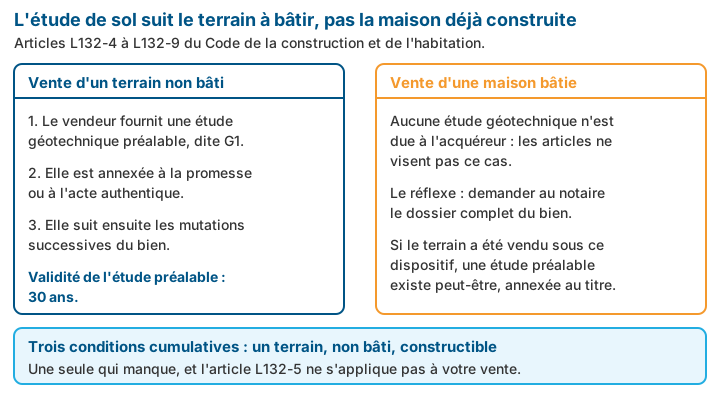
Mais l'article suivant restreint l'objet. L'article L132-5 énonce : « En cas de vente d'un terrain non bâti constructible, une étude géotechnique préalable est fournie par le vendeur. » Trois conditions cumulatives, un terrain, non bâti, constructible. Cette étude reste ensuite annexée au titre de propriété et suit les mutations successives, l'article L132-8 confirmant que « les études préalables prévues par les articles L. 132-6 et L. 132-7 sont annexées à la promesse de vente ou, à défaut de promesse, à l'acte authentique de vente ».
Le dispositif vise donc la vente d'un terrain à bâtir et la conclusion des contrats de construction ou de maîtrise d'œuvre. L'acquéreur d'une maison déjà bâtie ne tire de ces articles aucun droit à recevoir une étude géotechnique. Ce n'est pas une critique du législateur : c'est un constat de périmètre.
Une conséquence pratique, tout de même. Si la maison a été construite sur un terrain vendu depuis l'entrée en vigueur de ce dispositif, une étude préalable existe peut-être, annexée au titre de propriété : demandez le dossier complet au notaire avant de conclure qu'il n'y a rien. Vous y verrez les sigles G1 et G2, que le ministère de la Transition écologique rapporte respectivement à l'étude préalable et à l'étude de conception, et qu'il rattache à la loi Elan. Le même ministère indique que « La durée de validité de cette étude est de 30 ans » s'agissant de l'étude préalable : une étude ancienne peut donc rester utilisable.
Ce que je regarde avant votre signature
Puisque aucun document ne viendra vous dire comment cette maison se comporte, il faut aller le chercher sur place. C'est exactement le travail d'une visite d'expertise avant achat, et sur ce sujet précis il se déroule en quatre temps.
D'abord, je relis votre dossier avant de venir : l'état des risques, sa date, le numéro de parcelle, les zones cochées, la liste des arrêtés, et les diagnostics déjà fournis. Cette lecture prépare les questions, elle ne les remplace pas.
Ensuite, je fais le tour extérieur. Je relève la géométrie des fissures, pas seulement leur largeur : une fissure en escalier qui suit les joints, une ouverture qui s'élargit vers le haut ou vers le bas, un désordre situé au droit d'une jonction entre deux corps de bâtiment ne racontent pas la même histoire. Je regarde où partent les eaux pluviales, quelle végétation est implantée près des façades, comment le terrain draine.
Puis j'entre. Je cherche les rebouchages récents, les portes qui frottent, les seuils désaffleurés, les carrelages fissurés en diagonale, les décollements de plinthes. Un enduit refait il y a six mois sur une seule façade est une information, et elle appelle une question.
Enfin, j'écris. Le rapport décrit les désordres constatés, les situe, propose une hypothèse d'origine, distingue ce qui paraît stabilisé de ce qui mérite un suivi, et indique les investigations complémentaires justifiées. Il ne promet rien sur l'avenir : il vous donne de quoi décider, négocier, ou poser une condition avant de signer. Le déroulé complet de cette mission est détaillé dans notre article sur l'expertise avant achat à Libourne, son champ technique étant celui de notre expertise fissures, infiltrations et humidité.
Acheter en zone argileuse en Gironde n'a donc rien d'un renoncement. L'état des risques vous informe sur un contexte, les arrêtés de catastrophe naturelle vous renseignent sur une histoire, et ni l'un ni l'autre ne dit comment la maison que vous visitez a été fondée. Cette dernière réponse, personne ne vous la doit : c'est à vous d'aller la chercher avant la signature, pendant que votre offre est encore négociable.
Une maison repérée dans le Libournais, un état des risques qui vous laisse perplexe, des fissures que vous ne savez pas interpréter : demandez un devis d'expertise avant achat tant que la porte de sortie est encore ouverte.
Questions fréquentes
Une maison en zone argileuse, est-ce qu'il faut renoncer à l'acheter ?
Non, et ce serait une mauvaise lecture du document. Le zonage du retrait-gonflement des argiles est une carte établie à l'échelle du territoire : il décrit une exposition, pas l'état d'une parcelle ni celui d'une construction. D'après Géorisques, environ 55 % du territoire est classé en zone d'exposition moyenne ou forte et le phénomène concerne environ 12 millions de maisons individuelles, ce qui suffit à montrer qu'il ne s'agit pas d'une anomalie mais d'une situation courante. Ce qui compte réellement est ailleurs : la façon dont la maison a été fondée, la manière dont elle se comporte depuis qu'elle est construite, et l'état des désordres visibles. Ce sont ces éléments qu'il faut faire regarder avant de signer, pas la couleur d'une carte.
Le vendeur doit-il me remettre une étude de sol pour une maison déjà construite ?
Non, le dispositif du Code de la construction et de l'habitation ne l'organise pas. L'article L132-5 vise un cas précis : « En cas de vente d'un terrain non bâti constructible, une étude géotechnique préalable est fournie par le vendeur. » Ces trois conditions sont cumulatives, un terrain, non bâti et constructible, et l'acquéreur d'une maison déjà bâtie ne tire donc de ces articles aucun droit à recevoir une étude géotechnique. Si vous voulez savoir sur quoi repose la maison que vous visitez, la démarche vous appartient : il faut la demander de votre propre initiative, pendant que votre offre est encore négociable.
Que faire si l'état des risques ne m'a pas été remis ?
Commencez par le réclamer par écrit, car un oubli matériel reste fréquent et se corrige en quelques jours. Sur le fond, la fiche officielle de service-public.fr est claire sur les conséquences pour le vendeur : « Sa responsabilité peut être engagée s'il ne transmet pas volontairement l'état des risques », et « L'acquéreur peut faire un recours auprès du tribunal pour demander l'annulation de la vente ou une diminution du prix de vente. » Ces voies existent, mais leur issue dépend entièrement des circonstances de votre dossier et de la preuve que vous pourrez apporter : faites-les apprécier par un professionnel du droit avant de vous y engager.
Sources
- État des risques : information de l'acquéreur ou du locataire (fiche F12239), Service-public.fr (consulté le 19 septembre 2026)
- Retrait-gonflement des argiles, Géorisques (consulté le 18 juillet 2026)
- Code de la construction et de l'habitation, articles L132-4 à L132-9 : étude géotechnique en zone argileuse, Légifrance (consulté le 5 septembre 2026)
- Retrait-gonflement des argiles dans la construction, Ministère de la Transition écologique (consulté le 5 septembre 2026)
- Connaître les risques près de chez moi, commune de Libourne (INSEE 33243), Géorisques (consulté le 22 août 2026)